|
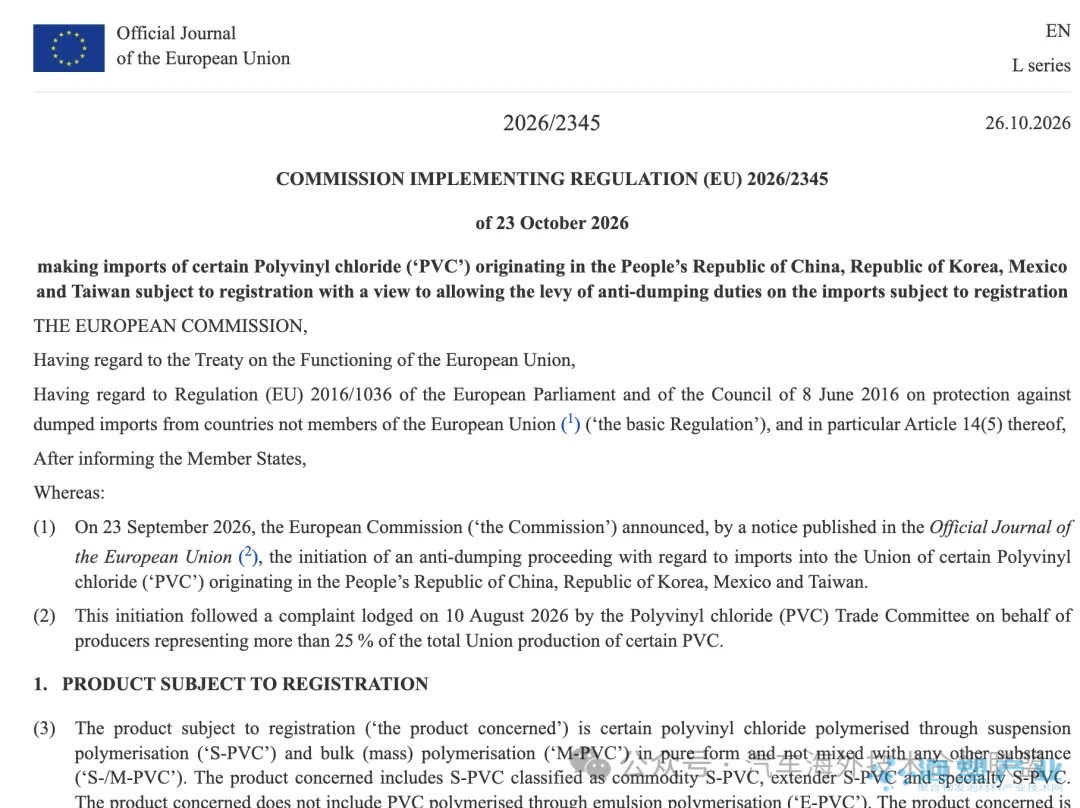
2026 年 10 月 23 日,欧盟委员会通过实施条例 (EU) 2026/2345,把原产于中国、韩国、墨西哥和中国台湾地区的特定聚氯乙烯(PVC)进口纳入登记范围;条例 10 月 26 日刊出于《欧盟官方公报》L 系列,欧盟官方出版系统(CELLAR)登记的法律生效日期为 10 月 27 日。对发泡行业来说,这份文件最该看的不是"68% 关税"这个标题数字,而是"产品范围"那一条:它圈住的是悬浮法(S-PVC)与本体法(M-PVC)树脂,乳液法(E-PVC,即糊树脂)被明确排除在外。 一、先把时间线核准:从投诉到登记用了两个多月按条例正文与经济可查的官方元数据,这条链上的节点是明确的:
也就是说,登记不是调查的起点,而是调查进行到第二个月时加上的一道程序:立案在 9 月下旬,登记在 10 月下旬。这个顺序对企业的意义在于,登记期内的发货并不当然被征税,但它把"未来可能追溯"这件事变成了现实的不确定性。 二、这道圈画在哪:纯形态的 S-PVC 与 M-PVC
条例正文"受登记约束的产品"一节里的定义写得比中文报道更窄,值得逐字读:受登记约束的产品是"通过悬浮法聚合的 PVC(S-PVC)和本体法(又称本体聚合、mass polymerisation)聚合的 PVC(M-PVC),呈纯形态且未与任何其他物质混合(简称 S-/M-PVC)"。文件进一步说明,范围内的 S-PVC 包括通用料(commodity S-PVC)、增量型(extender S-PVC)与专用料(specialty S-PVC)三类;同时明确写出:"该产品不包括通过乳液法聚合的 PVC(E-PVC)"。 据塑料机械网转载艾科森环境技术的解读,这批产品归入 CN 编码 ex 3904 10 00,涉及 TARIC 编码 3904 10 00 15、3904 10 00 21、3904 10 00 80 和 3904 10 00 81 四项,乳液法 PVC 不在措施界定的产品范围内。这一条编码信息属解读方整理,最终归类仍应以欧盟公报正文与各成员国海关执行为准。 原文里"纯形态、未与任何其他物质混合"这半句,对下游是最关键的一道边界:它把树脂与配料分开了。PVC 混配料、改性料、发泡板、发泡型材、芯层发泡管、人造革发泡层,这些在形态上都已"与其他物质混合"或已成制品,不属于本条登记的产品定义。但这不等于"放心"——条例同时提示,产品是否属于调查范围,要按产品定义、生产工艺、产品组成、原产地与海关编码综合判断,不能只看商品名称或编码。 三、发泡用的两支树脂,在国标体系里本来就是分开的两份这一点在国家标准里能找到对应的坐标。全国标准信息公共服务平台登记的两份产品标准,正好对应前面那两支树脂:
糊树脂有独立的产品标准、也有独立的杂质测定方法,说明它与悬浮法树脂在采购口径、验收指标上是两套体系,不能互相替代。放到发泡场景里,这两支树脂的分工大致是:
这张表想说明的只有一件事:欧盟这次圈的是"纯树脂",而发泡企业卖出去的绝大多数是"配方 + 制品"。两件事不在同一层,混着看就会得出错误结论——既不该因为"68%"就把出口计划推翻,也不该看到"E-PVC 被排除"就当作完全无关。 四、68% 从哪来:它是投诉方的目标,不是税率据前述解读,市场流传的"最高 68% 关税",实际是投诉方在立案阶段提出的中国 PVC 损害消除水平估算,并非欧盟已确定的最终反倾销税率;同一份材料披露的中国 PVC 被指控倾销幅度为 84% 至 273%。作为对照,韩国被指控倾销幅度为 21% 至 61%、损害消除水平 53%;墨西哥为 65% 与 55%;中国台湾地区为 13% 至 39% 与 56%。 这些数字反映的是申诉主张,欧盟委员会仍需通过调查核实倾销幅度、欧盟产业损害与因果关系。按基本反倾销条例 (EU) 2016/1036 的一般规则,反倾销税原则上适用"较低税率规则",即在倾销幅度与消除损害所需幅度之间取较低者;但在符合特定法定条件时,也可能按倾销幅度确定税率。官方元数据把 (EU) 2018/1725(修改 2016/1036,涉及原材料扭曲情形下的计算规则)列为本条例的相关文件,这一点值得注意——如果调查最终确认存在相关扭曲并满足适用条件,最终税率就不能简单按 68% 去预测。 所以正确的读法是:68% 是申诉方要的钱,273% 是被指控的幅度上限,最终税率是调查结束时的另一个数。把前两个数当成税负去做报价,是这轮最容易犯的错。 五、登记不等于征税,但它会先改写合同进口登记的作用是让海关记录相关进口,为后续在符合法定条件时追溯征收反倾销税提供依据。条例标题本身就写明了目的:"subject to registration with a view to allowing the levy of anti-dumping duties on the imports subject to registration"。 现实影响落在三处:一是货款与税费的责任划分,如果登记期已发货、已清关、已付款,后续追溯征税时由谁承担、原价是否调整、进口商能否向出口商追偿,都需要在合同里事先写明;二是单证,欧洲进口商可能要求更多产品信息、原产地证明与价格说明;三是节奏,部分进口商会重新评估采购时点与备货规模。 六、对国内发泡企业的三条传导(属行业推理,非报道结论)以下三条是基于公开事实的推理,不是任何机构的结论,采信前需自行验证: 第一,树脂端与制品端要分开算。措施针对的是纯树脂出口。用 S-PVC 做发泡制品的工厂,若产品以制品形态出口欧盟,不在这道登记的产品定义里;若以树脂形态转售,则要按编码与工艺逐条核对。这是确定的事实边界。 第二,成本端可能出现方向相反的两股力。中国 S-PVC 对欧出口成本若最终抬升,部分货源可能回流国内或转向其他市场,国内树脂供应偏松时对采购方有利;但同时,转道第三国的货源会与当地制品厂形成竞争,海外客户也可能压价。哪股力更大取决于最终税率与调查范围,现在无法定论。 第三,糊树脂被排除,不等于糊树脂链条不受影响。悬浮法与糊树脂常在同一氯碱与单体体系下生产,成本联动仍然存在;把"E-PVC 不在措施范围"直接读成"发泡人造革成本无忧",是把产品范围误解成了成本范围。 七、企业现在能做的五件事1. 确认自己出口或采购的到底是 S-PVC、M-PVC 还是 E-PVC,看聚合工艺,不看商品名。2. 核对 CN 编码是否落在 ex 3904 10 00 及四个 TARIC 子目之列,归类和产品定义有疑问的及时做专业核实。3. 梳理 10 月 27 日之后的对欧发货记录,把登记期内的订单单独建账。4. 再审一遍与欧盟客户的合同条款,把贸易救济措施、税费变化、不可预见税费的分担写清楚。5. 盯三个节点:临时措施、终裁税率与适用企业范围,以及官方登记的法定期限 2027-07-27。 对发泡行业来说,这类贸易救济文件的价值不在标题里的百分比,而在产品定义那几百个字。定义读错了,后面的成本测算、报价、备货全都会跟着错。 本文事实以欧盟官方公报与欧盟出版系统(CELLAR)登记信息为准;关于 68%、84% 至 273% 等具体数值,转引自塑料机械网转载的艾科森环境技术解读,属申诉阶段的主张,不代表欧盟最终裁定。文中"对国内发泡企业的传导"一节为基于公开事实的行业推理,未经机构验证。 免责声明:部分资料来源于网络,转载的目的在于传递更多信息及分享,并不意味着赞同其观点或证实其真实性,也不构成其他建议。仅提供交流平台,不为其版权负责。如涉及侵权,请联系我们及时修改或删除。邮箱:polyreduct@126.com |