|
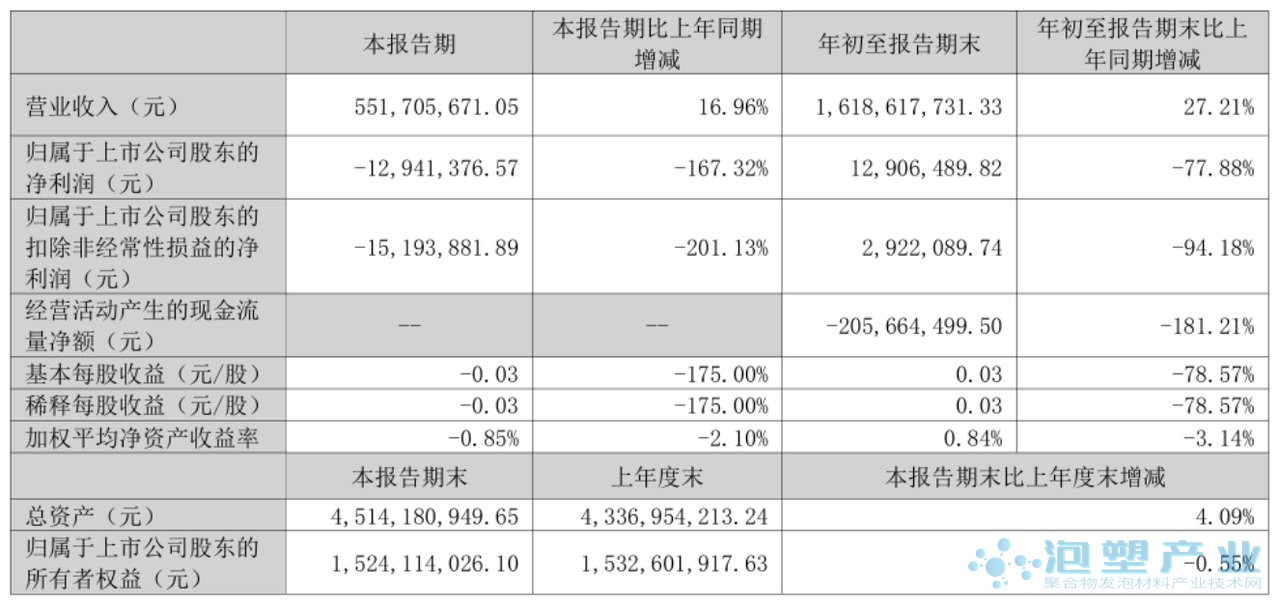
山东美瑞新材料股份有限公司(证券简称美瑞新材,证券代码300848)在2026年10月27日披露的2026年三季度报告里,交出了一组反差很大的数字:年初至报告期末营业收入16.19亿元,同比增长27.21%;归属于上市公司股东的净利润1290.65万元,同比下降77.88%;扣除非经常性损益的净利润292.21万元,同比下降94.18%;经营活动产生的现金流量净额-2.06亿元,同比下降181.21%。
一、这份季报里最值得注意的不是收入按同花顺金融服务网公开页面披露的财务概况口径[2],前三季度累计毛利率为9.82%,而2026年上半年为12.76%、2026年第一季度为13.27%。也就是说,在收入同比增长27.21%的同一个九个月里,毛利率比年初往下走了近3.5个百分点。 如果把累计口径换算成单季,推算方式是:先用累计营业收入乘以累计毛利率得到累计毛利,再以本季累计毛利减去上半年累计毛利,得到本季单季毛利;单季营业收入则是本季累计营业收入减去上半年累计营业收入;两者相除得到单季毛利率。按此方法,2026年第三季度的单季毛利率约为5.16%,而2025年第三季度同一推算口径约为11.93%,单季毛利率同比下降约6.8个百分点。需要说明口径边界:上述毛利率是公司整体口径,未剔除聚氨酯新材料与功能化工品原料两个板块各自的产品结构差异,因此只能用于判断盈利恶化的方向与量级,不宜直接等同于某一板块的实际毛利率。以上数据为依据公开披露的累计口径推算,非公司直接披露的分季度毛利率,公司季报未披露单季毛利率。 公司自己在季报里给出了主因:美瑞科技聚氨酯产业园项目由建设期转入运营期,实现的收益尚不足以覆盖新增折旧,且项目贷款利息不再资本化,利息费用相应增加,加之本期研发投入有所增长,综合所致。 这笔账在财务数据上有对应痕迹。财务费用从上年同期的986.49万元升至3858.19万元,同比增长291.10%;短期借款从2.39亿元增至4.73亿元,增幅97.89%。项目贷款利息一旦不再资本化,就从资产端转入损益端,直接吃掉当期利润。二、上游单体到下游材料的产能账美瑞新材的两大生产基地分工明确:山东烟台基地做聚氨酯新材料,河南鹤壁基地做功能化工品原料。 按公司披露的运营业务数据[1],鹤壁基地的特种异氰酸酯设计产能为12万吨,其中HDI产品设计产能10万吨,CHDI与PPDI合计2万吨;烟台基地的聚氨酯新材料设计产能为19万吨。2025年报口径下,聚氨酯新材料产能利用率为52.55%,较2024年的86.41%下降33.86个百分点,产量9.98万吨、销量10.04万吨。 公司在定期报告经营分析中对上述产能地位的自述是:HDI产品是特种异氰酸酯中最重要的单体,公司HDI产品的设计产能为10万吨,为全球单套产能最大的HDI装置;CHDI装置为该种产品的全球首套工业化装置,PPDI装置为该种产品的全球规模最大的工业化装置。全球单套产能最大、全球首套工业化装置、全球规模最大的工业化装置,这三个表述均为公司公告自述。公开可查的信息中未见针对这三项全球产能排名的独立第三方统计,读者如需交叉验证,应以行业产能统计口径为准,本文不作独立认定。 这里要厘清一处容易混淆的口径。HDI即六亚甲基二异氰酸酯,属于脂肪族二异氰酸酯,与MDI、TDI这类芳香族异氰酸酯在反应活性与耐黄变表现上完全不同。全国标准信息公共服务平台登记的GB/T 37042-2018《六亚甲基二异氰酸酯》[4]于2018年12月28日发布、2019年7月1日实施,上次复审日期2025年7月1日,复审结论为继续有效,归口单位为全国化学标准化技术委员会,主管部门为中国石油和化学工业联合会。三、这条上游产能对应的下游国标,正好是个缺口把视线切回发泡材料。HDI是脂肪族聚氨酯体系的核心反应单体,与MDI、TDI这类芳香族异氰酸酯不同,脂肪族路线不产生芳环,因而在耐黄变、户外暴晒与光学级应用上有着不可替代性。用HDI做硬质聚氨酯泡沫,是把耐候性做进泡体本身,而不是靠外层喷涂。 这里要先把技术边界说清楚。脂肪族异氰酸酯的分子中没有芳环,反应活性低于MDI、TDI,对催化剂体系与反应窗口的调优要求更高;同等体积下原料用量与反应条件并不比芳香族路线有天然优势,加上HDI单价高于常规MDI/TDI,因此它在硬质聚氨酯泡沫中的规模化应用比例有限,主要落在对耐候、对黄变敏感的高附加值场景。这也解释了为什么下游的验收依据会成为一个问题。 问题是下游的验收依据。在全国标准信息公共服务平台上以关键词检索,结果值得注意:以"脂肪族"检索,返回2项,分别是GB/T 11135-2013《石油馏分及工业脂肪族烯烃溴值的测定 电位滴定法》(2013年11月27日发布、2014年5月1日实施,现行,代替1989年版)与已废止的GB/T 11135-1989,没有一项针对脂肪族聚氨酯泡沫制品;以"耐黄变"检索,返回1项,是GB/T 23983-2009《木器涂料耐黄变性测定法》,对象是木器涂料。也就是说,国内目前没有专门针对脂肪族聚氨酯泡沫的产品标准。 实际做这类产品时,落脚的仍是通用软质聚氨酯泡沫塑料的产品标准GB/T 10802-2023[5]。该标准2023年9月7日发布、2024年4月1日实施,全部代替GB/T 10802-2006,标准类别为产品,中国标准分类号G32,归口单位为全国塑料制品标准化技术委员会,执行单位为全国塑料制品标准化技术委员会泡沫塑料分会,主管部门为中国轻工业联合会,平台登记的起草单位为14家。 这14家起草单位的构成更值得看。检测与研究端有国家塑料制品质量检验检测中心(北京)与北京工商大学;生产端覆盖浙江圣诺盟顾家海绵有限公司、福建大方睡眠科技股份有限公司、江苏绿源新材料有限公司、上海馨源新材料科技有限公司、杭州创丽聚氨酯有限公司、江苏诚丰新材料股份有限公司、佛山市惠安家居用品有限公司等泡棉与家居用品企业;原料端有科思创(上海)投资有限公司与佳化化学(上海)有限公司;检测端还有江苏江化聚氨酯产品质量检测有限公司。从这14家单位在公开渠道可查的主营业务看,未见以脂肪族硬质聚氨酯泡沫为主业的单位。需要说明的是,本文的判断仅基于各单位的公开登记名称与可查的主营业务描述,未逐一核实其全部产品线,这一现象本身说明脂肪族硬泡路线目前还处在以通用软泡标准兜底的阶段。 对做泡棉的企业来说,这带来一个具体的采购与验证含义:如果你打算把HDI路线用在需要耐黄变的外观件或户外件上,现阶段要靠GB/T 10802-2023这类通用产品标准加企业内控指标组合验收,而不是指望有一份针对脂肪族泡体的专门国标可以援引。而上游HDI供给何时爬到有效产出,正是决定这条路线能不能规模化的前提。四、三个需要持续跟踪的变量第一是产能爬坡的实际速度。公司2026年度经营计划中提出,全面推进河南鹤壁聚氨酯产业园一期项目的产能爬坡与效能优化,加速实现设计产能与经济效益的同步达成。产能利用率从2024年的86.41%回落到2025年的52.55%,说明扩产带来的摊薄压力已经显性化。 第二是折旧与利息的持续压制。新增折旧是固定支出,利息不再资本化后也是刚性支出,这两项在产能利用率抬升之前不会自动缓解。 第三是ETPU与水性聚氨酯的兑现节奏。天天化工网在报道中[3]把两大项目的投产节点指向2027年末,并据此判断ETPU与水性聚氨酯的增量收入与毛利会向后推迟。这一时间判断来自媒体报道与产业推演,并非公司公告披露的承诺;公司在公告中的表述是加快募投项目建设与产能结构升级。 另外还有一些不构成结论但需要留意的数据:加权平均净资产收益率累计0.84%,同比下降3.14个百分点;总资产45.14亿元,同比增长4.09%;归属于上市公司股东的所有者权益15.24亿元,同比下降0.55%。同时,截至2026年9月30日,公司股东人数较2026年6月30日减少176户,降幅1.08%。结语这份季报把一家上游特种异氰酸酯企业的处境摆在明面上:产能已经投下去了,折旧和利息已经计进来了,收入也真的在涨,但盈利能力要等到产能利用率回来才谈得上修复。对处在同一条链上的发泡材料企业来说,这是一件需要提前纳入采购与牌号规划的事,而不是一条遥远的行业新闻。 本文数据来源于山东美瑞新材料股份有限公司2026年三季度报告及公司定期报告的公开披露信息,财务数据经同花顺金融服务网公开页面核对。文中单季毛利率为依据累计口径推算值,非公司直接披露数据;文中关于产能全球地位的表述为公司公告自述,未经第三方核实;关于项目投产节点的判断引自天天化工网报道,不构成对公司经营计划承诺的认定;关于标准检索结果的表述基于全国标准信息公共服务平台公开检索结果。免责声明:部分资料来源于网络,转载的目的在于传递更多信息及分享,并不意味着赞同其观点或证实其真实性,也不构成其他建议。仅提供交流平台,不为其版权负责。如涉及侵权,请联系我们及时修改或删除。邮箱:polyreduct@126.com |